Avant de poser la première lame de bois ou de couler une dalle, beaucoup de propriétaires se posent la même question : faut-il déclarer une terrasse à la mairie ? La réponse dépend de trois critères principaux, à savoir la hauteur de l’ouvrage, sa surface au sol et la zone où se situe le terrain. Selon la situation, le projet ne demande aucune formalité, exige une déclaration préalable ou nécessite un permis de construire.
Faut-il déclarer une terrasse de plain-pied ou surélevée ?
Le Code de l’urbanisme distingue deux grandes catégories de terrasses. La première regroupe les terrasses de plain-pied, posées au niveau du sol ou presque. La seconde concerne les terrasses surélevées, qui reposent sur des plots, des poteaux ou une maçonnerie. Cette distinction change tout, car la loi traite une terrasse surélevée comme une véritable construction.
La terrasse de plain-pied
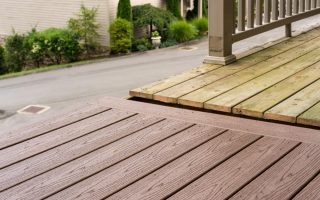
Une terrasse de plain-pied ne dépasse pas 60 centimètres de hauteur par rapport au sol naturel. Dans ce cas, elle ne crée pas d’emprise au sol, c’est-à-dire de surface occupée par un bâtiment au sens de l’urbanisme. Le propriétaire n’a donc en principe aucune démarche à accomplir, quelle que soit la surface de la terrasse. Une terrasse en dalles, en carrelage ou en lames de bois posée directement sur le terrain entre généralement dans cette catégorie.
La terrasse surélevée
Au-delà de 60 centimètres de hauteur, la terrasse crée de l’emprise au sol, et les formalités dépendent alors de sa surface. Jusqu’à 5 mètres carrés, aucune démarche ne s’impose. Entre 5 et 20 mètres carrés, le propriétaire doit déposer une déclaration préalable de travaux en mairie. Au-delà de 20 mètres carrés, le projet demande un permis de construire.
Dans les zones urbaines couvertes par un plan local d’urbanisme, ou PLU, qui fixe les règles de construction de la commune, le seuil de la déclaration préalable monte à 40 mètres carrés. Ce seuil élargi ne s’applique plus si la surface totale de la maison dépasse 150 mètres carrés après les travaux : le permis redevient obligatoire, avec le recours à un architecte.
Le cas des secteurs protégés
Certaines zones imposent des règles plus strictes. Aux abords d’un monument historique, dans un site patrimonial remarquable ou dans un site classé, même une terrasse de plain-pied peut exiger une déclaration préalable.
L’architecte des Bâtiments de France, chargé de veiller à la cohérence du patrimoine, donne alors son avis sur le projet. Pour savoir si le terrain se trouve dans l’un de ces secteurs, le plus simple consiste à interroger le service urbanisme de la mairie ou à consulter le PLU en ligne.
Terrasse couverte, copropriété et voisinage
Hauteur et surface ne suffisent pas toujours à trancher. D’autres éléments modifient les obligations du propriétaire, en particulier l’ajout d’un toit ou la vie en copropriété.
Une terrasse couverte ou fermée
Une toiture, une pergola bioclimatique ou un auvent transforme la terrasse en surface couverte. Ces éléments créent de l’emprise au sol, même lorsque la terrasse reste de plain-pied. Les mêmes seuils s’appliquent alors pour les démarches administratives.
Une déclaration préalable est nécessaire entre 5 et 20 mètres carrés, ou jusqu’à 40 mètres carrés en zone urbaine dotée d’un PLU, tandis qu’un permis de construire est requis au-delà. Si le propriétaire ferme la terrasse avec des parois vitrées, il crée une véranda, donc une pièce supplémentaire, avec des conséquences fiscales.
Copropriété et distances avec les voisins
En copropriété, l’aménagement d’une terrasse touche souvent les parties communes ou l’aspect extérieur de l’immeuble. Le copropriétaire doit alors obtenir l’accord de l’assemblée générale avant de déposer sa demande en mairie.
Le Code civil encadre aussi les vues sur la propriété voisine. Une terrasse surélevée qui offre une vue directe sur le terrain d’à côté doit respecter une distance minimale de 1,90 mètre par rapport à la limite séparative. Le non-respect de cette règle expose le propriétaire à un litige avec son voisin, indépendamment de toute autorisation d’urbanisme.
| Critère | Description | Avantage | Conseil |
|---|---|---|---|
| Terrasse de plain-pied | Hauteur inférieure à 60 cm | Aucune formalité quelle que soit surface | Vérifier la zone du terrain |
| Terrasse surélevée | Plus de 60 cm de hauteur | Aucune démarche jusqu’à 5 m² | Déclaration préalable dès 5 m² |
| Terrasse couverte | Toiture pergola ou auvent | Seuil 40 m² en zone PLU | Permis au-delà du seuil |
| Secteur protégé | Abords monument historique ou site classé | Avis architecte des Bâtiments de France | Consulter le service urbanisme |
| Copropriété | Parties communes ou aspect extérieur | Projet validé en assemblée générale | Accord AG avant dépôt mairie |
Déclaration préalable ou permis de construire, les démarches à suivre
Une fois le type d’autorisation identifié, le propriétaire monte son dossier et le dépose en mairie, sur place, par courrier ou par voie dématérialisée dans la plupart des communes.
Constituer le dossier
Pour une déclaration préalable concernant une maison individuelle, le formulaire à remplir est le Cerfa n° 13703. Pour un permis de construire, il s’agit du Cerfa n° 13406. Les deux dossiers demandent des pièces similaires : un plan de situation qui localise le terrain dans la commune, un plan de masse qui montre l’implantation de la terrasse, un plan en coupe pour les terrasses surélevées, ainsi que des photographies et une représentation de l’aspect extérieur du projet.
Délais et affichage
La mairie dispose d’un mois pour instruire une déclaration préalable et de deux mois pour un permis de construire concernant une maison individuelle. Ces délais s’allongent d’un mois lorsque le terrain se situe dans un secteur protégé.
Sans réponse de la mairie à l’issue du délai, l’autorisation devient tacite dans la majorité des cas. Le bénéficiaire doit ensuite afficher l’autorisation sur un panneau visible depuis la voie publique pendant toute la durée des travaux. Cet affichage ouvre un délai de deux mois pendant lequel les tiers peuvent contester le projet.
Les risques d’une terrasse non déclarée
Construire sans autorisation alors que la loi en exige une constitue une infraction au Code de l’urbanisme. L’amende peut atteindre 1 200 à 6 000 euros par mètre carré de surface construite. Le tribunal peut aussi ordonner la mise en conformité de l’ouvrage, voire sa démolition aux frais du propriétaire.
La commune dispose de six ans après l’achèvement des travaux pour engager des poursuites pénales, et l’action civile reste ouverte pendant dix ans. Une terrasse irrégulière complique enfin la revente du bien, car le notaire vérifie la conformité des constructions et l’acheteur peut renoncer à la vente ou négocier le prix à la baisse.
Taxe d’aménagement et impôts locaux
Une terrasse ouverte, de plain-pied ou surélevée, n’entre pas dans la surface taxable, qui ne retient que les espaces clos et couverts d’une hauteur sous plafond supérieure à 1,80 mètre. Elle n’entraîne donc pas de taxe d’aménagement, cet impôt perçu lors d’une construction nouvelle. La situation change avec une véranda ou une terrasse entièrement fermée, qui crée une surface de plancher taxable.
Dans ce cas, le propriétaire doit aussi signaler les travaux à l’administration fiscale via le service en ligne « Gérer mes biens immobiliers » dans les 90 jours suivant leur achèvement, car la nouvelle pièce augmente la valeur locative du logement et donc la taxe foncière.
Pour répondre simplement à la question de savoir s’il faut déclarer une terrasse, le propriétaire vérifie d’abord sa hauteur, puis sa surface, la présence éventuelle d’une couverture et la zone dans laquelle se trouve le terrain. Un échange avec le service urbanisme de la mairie avant le début des travaux permet de lever les doutes et d’éviter des sanctions coûteuses.